صنعت خودروهای خودران (AV) در پاییز ۱۴۰۵ خورشیدی وارد فاز تازهای از بلوغ تجاری شده است. پس از سالها تمرکز بر توسعه و تستهای میدانی، اکنون شاهد هستیم که غولهای این حوزه و استارتاپهای نوظهور، استراتژیهای عملیاتی متفاوتی را برای مقیاسپذیری و ورود به بازار اتخاذ کردهاند. از همکاریهای استراتژیک با خودروسازان سنتی گرفته تا تمرکز جغرافیایی متمرکز، چشمانداز آینده حملونقل بهشدت با هوش مصنوعی گره خورده است.
استراتژیهای مقیاسپذیری: شراکت در برابر تمرکز جغرافیایی
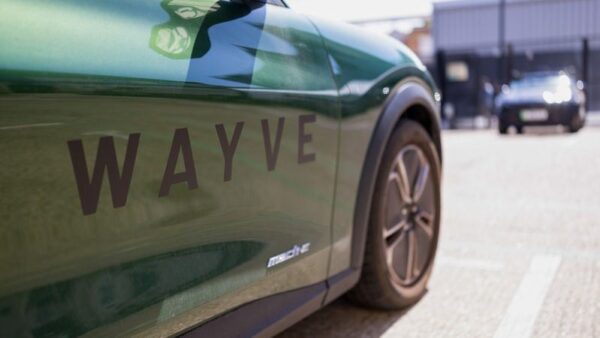
شرکتهای پیشرو در این حوزه دو رویکرد اصلی را برای گسترش ناوگان خود دنبال میکنند. برخی مانند Wayve بر مدل «شراکت استراتژیک» تمرکز کردهاند. این شرکت با ادغام فناوری رانندگی خودکار خود در مدلهای تولیدی خودروسازانی نظیر مرسدسبنز، نیسان و استلانتیس، در حال انتقال از سطح آزمایشگاهی به سطح محصولات تجاری است. این در حالی است که شرکتهایی همچون Waymo، رویکرد «تمرکز منطقهای» را در پیش گرفتهاند. طبق دادههای ثبت خودرو، بخش عمدهای از ناوگان عظیم وایمو در ایالات کالیفرنیا و تگزاس متمرکز شده است تا با بهینهسازی زیرساختهای محلی، چگالی ناوگان خود را افزایش دهند.
چالشهای ایمنی و عملیاتی: درسی از حادثه Zoox
توسعه فناوریهای خودمختار بدون چالش نیست. گزارشهای اخیر پیرامون شرکت Zoox نشان میدهد که ایمنی سرنشینان و رانندگان تست، اولویتی فراتر از نرمافزار دارد. گزارشهایی مبنی بر نشت گازهای سمی (دیاکسید کربن) در خودروهای آزمایشی Toyota Highlander این شرکت در آتلانتا، منجر به مداخله سازمان ایمنی و بهداشت شغلی (OSHA) شد. این حادثه یادآور ضرورت استانداردهای سختگیرانه در مهندسی خودروهای خودران است که فراتر از کدنویسی الگوریتمها، شامل ایمنی فیزیکی اتاق خودرو نیز میشود.
چشمانداز لجستیک و حملونقل سنگین
بخش حملونقل کالا یا همان Trucking، شاهد جهشهای تکنولوژیک بزرگی است. شرکت Aurora با هدف عملیاتیسازی بیش از ۳۰ هزار کامیون بدون راننده تا سال ۲۰۳۰، اکنون از فاز «ساخت» عبور کرده است. همچنین ورود کامیونهای تمامالکتریکی Semi تسلا به بازار، علیرغم چالشهای مداوم در زیرساختهای شارژ، نشاندهنده تغییر جهت صنعت به سمت حملونقل سبز و خودکار است.
خلاصهای از وضعیت بازیگران کلیدی (پاییز ۱۴۰۵)
- Wayve: تمرکز بر سیستمهای سطح ۲ (Level 2) با شرکای OEM جهانی.
- Waymo: گسترش جغرافیایی متمرکز در تگزاس و کالیفرنیا با افزایش ۴۹ درصدی ناوگان طی سه هفته اخیر.
- Aurora: توسعه تخصصی ناوگان کامیونهای خودران با هدف ۳۰ هزار دستگاه تا سال ۲۰۳۰.
- Einride: استفاده از پلتفرم Nvidia Hyperion جهت بهینهسازی سیستمهای خودران.
- May Mobility: حرکت به سمت عرضه عمومی سهام (IPO) از طریق ادغام با شرکتهای واسطه.
در نهایت، اکوسیستم خودروهای خودران اکنون با چالشهای حقوقی و فنی متعددی روبروست؛ از تحقیقات فدرال بر روی سیستمهای کمکی راننده (ADAS) شرکت Comma گرفته تا ادغام سیستمهای پیشرفته Mobileye در خودروهای حملونقل عمومی. حضور متخصصان در کنفرانسهای تخصصی مانند Disrupt 2026 نشاندهنده آن است که هوش مصنوعی نه یک افزودنی، بلکه قلب تپنده حملونقل آینده خواهد بود.