در حالی که کشورهای غربی در تلاش برای کاهش وابستگی به زنجیره تأمین عناصر نادر خاکی (Rare Earths) میلیاردها دلار سرمایهگذاری میکنند، واکاوی تجربه تاریخی چین در مدیریت کانی «مونازیت» (Monazite) اهمیت دوچندانی یافته است. این کانی رادیواکتیو که منبع حیاتی عناصری چون دیسپروزیم، تربیوم، ایتریوم و اربیوم است، اکنون به نقطه ثقل رقابتهای ژئوپلیتیک و صنعتی در سال ۱۴۰۴ خورشیدی (۲۰۲۵ میلادی) تبدیل شده است.
میراث زیستمحیطی و درسهای «بایان اوبو»
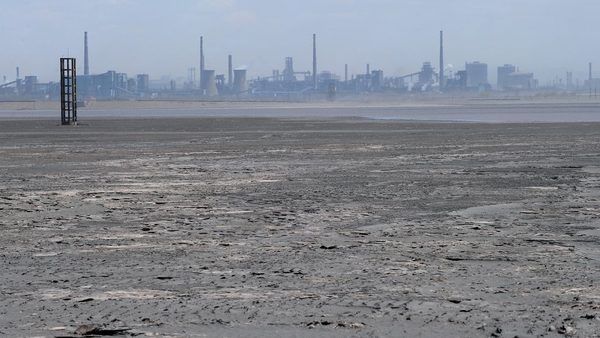
یکی از اصلیترین درسهایی که جهان از تجربه چین میآموزد، هزینه سنگین فرآوری مونازیت است. سد «ویکوانگ» (Weikuang Dam) در نزدیکی بائوتو، نمونهای بارز از بحرانهای زیستمحیطی ناشی از دپوی باطلههای رادیواکتیو است. فرآوری مونازیت بهدلیل وجود توریوم رادیواکتیو، فرآیندی بهشدت آلاینده است. چین بهدنبال فجایع محیطزیستی در دهههای گذشته، قوانین سختگیرانهای وضع کرده که شامل ممنوعیت فعالیت معادن «تکمنظوره» مونازیت میشود. در واقع، استخراج این کانی تنها در صورتی مجاز است که محصول جانبیِ یک عملیات معدنی بزرگتر (مانند مجتمع عظیم «بایان اوبو») باشد.
معماری زنجیره تأمین و نقش مونازیت
مجتمع بایان اوبو، واقع در ۱۵۰ کیلومتری شمال بائوتو، قلب تپنده تولید عناصر نادر خاکی جهان است. این مجموعه نهتنها نیمی از تولید سالانه جهانی را تأمین میکند، بلکه ترکیب «باستنازیت» و «مونازیت» در این سایت، مدل عملیاتی چین را برای استخراج بهینه شکل داده است. با این حال، تحلیلگران بازارهای معدنی مانند Project Blue تأکید میکنند که چین تنها به تولید داخلی متکی نیست.
شاخصهای کلیدی در بازار مونازیت
- نوع کانی: مونازیت (منبع اصلی دیسپروزیم، تربیوم و سایر عناصر سنگین نادر خاکی).
- طبقهبندی لجستیک: محموله خطرناک «کلاس ۷» (بهدلیل فعالیت رادیواکتیو طبق کد IMDG).
- استراتژی دور زدن محدودیتها: واردات شنهای معدنی سنگین با درصد پایین مونازیت برای فرار از قوانین سختگیرانه واردات کانیهای غلیظ.
- بازیگران کلیدی: شرکتهای دولتی نظیر China National Nuclear Corp و Shenghe Resources.
رقابت استراتژیک میان غرب و شرق
در سال ۱۴۰۴، دولت ایالات متحده با تزریق ۴۰۰ میلیون دلار سرمایه به شرکت MP Materials و تعهد وام ۷۲۵ میلیون دلاری به Energy Fuels، عملاً به دنبال ایجاد یک شبکه تأمین مستقل در استرالیا، برزیل و ماداگاسکار است. هدف این استراتژی، قطع دسترسی شرکتهای وابسته به چین به منابع مواد اولیه غربی است. در مقابل، چین با بهرهگیری از دههها تجربه، همچنان در حال تقویت شبکه نفوذ خود در پروژههای معدنی خارج از مرزهاست تا از دسترسی رقبا به منابع جلوگیری کند.
نتیجهگیری فنی
مونازیت به خودی خود یک چالش بزرگ مهندسی و زیستمحیطی است. موفقیت یا شکست کشورها در تسلط بر بازار عناصر نادر خاکی، نه صرفاً در توانایی استخراج، بلکه در توانایی مدیریت چرخه بازیافت و دفع پسماندهای رادیواکتیو نهفته است. در حالی که چین با تکیه بر زیرساختهای موجود به بازی خود ادامه میدهد، کشورهای غربی با هزینههای سنگین در حال ساخت زنجیرهای جدید هستند که باید دید از نظر اقتصادی در بلندمدت قابل رقابت خواهد بود یا خیر.