رایتل به عنوان اپراتور سوم تلفن همراه ایران، با امتیاز انحصاری عرضه خدمات نسل سوم پا به میدان رقابت گذاشت، اما روایتِ «از دست دادن فرصتهای طلایی» به یکی از پایدارترین بحثهای فنی و مدیریتی در حوزه ارتباطات کشور تبدیل شده است. در حالی که مزایده صددرصد سهام این اپراتور با قیمت پایه ۱۳۰ هزار میلیارد تومان در مهر ۱۴۰۵ در کانون توجه قرار گرفته، بررسی ابعاد زیرساختی و تجاری آن نشان میدهد که چالشهای این شرکت فراتر از سود و زیانهای سالانه، ریشه در ساختار توسعه شبکه و مدیریت منابع دارد.
شکست انحصار و آغاز فاصله زیرساختی
ورود رایتل با پروانه رسمی در اردیبهشت ۱۳۸۹، یک مزیت رقابتی مهم را به همراه داشت: انحصار عرضه خدمات نسل سوم (3G). با این حال، تأخیر در اجرای پروژهها و وابستگی به تجهیزات بینالمللی در شرایط تحریمی، باعث شد زمانی رایتل به مقیاس عملیاتی برسد که دو رقیب قدرتمند بازار (همراه اول و ایرانسل) با قدرت در حال ارتقای شبکههای خود به نسل سوم و چهارم بودند. دادههای سالنامه آماری ۱۳۹۳ نشان میدهد که در پایان دوره حفاظت، سهم رایتل تنها ۳.۳۴ درصد از بازار بود؛ فاصلهای که در سالهای بعد به دلیل شبکه گسترده رقبای باسابقه، هرگز جبران نشد.
محدودیتهای رگولاتوری و مدل کسبوکار
یکی از نقاط عطف در تحلیل شکست رایتل، محدودیتهای تحمیلشده بر سرویسهای اصلی آن بود. ممنوعیت یا محدودیت تماس تصویری که به عنوان سرویس شاخص اپراتور سوم تبلیغ شده بود، عملاً مدل کسبوکار و بازگشت سرمایه اولیه (ROI) این شرکت را مختل کرد. طبق اظهارات مقامات وقت رگولاتوری، این محدودیت مستقیماً بر درآمد عملیاتی تأثیر گذاشت و شرکت را در تنگنای مالی قرار داد. همچنین، انتقادهای متعدد از قراردادهای تأمین تجهیزات با شرکتهایی نظیر هوآوی و خریدهای غیرضروری تجهیزات، ابهاماتی در مدیریت منابع و بهرهوری سرمایه ایجاد کرد که تا به امروز به عنوان یک چالش در ترازنامههای مالی شرکت سایه افکنده است.
پایداری در حاشیه؛ تحلیل وضعیت فعلی
- سهم بازار: تثبیت در حدود ۳.۵ درصد از خطوط فعال کشور طی سالهای ۱۴۰۴ و ۱۴۰۵.
- توسعه نسل چهارم: پوشش ۵۸.۹۴ درصدی رایتل در بهار ۱۴۰۵ در مقابل پوشش بالای ۹۴ درصدی رقبا.
- سرمایهگذاری در نسل پنجم: تنها ۱۸ سایت فیزیکی فعال در مقایسه با بیش از ۱۴۰۰ سایت اپراتور اول.
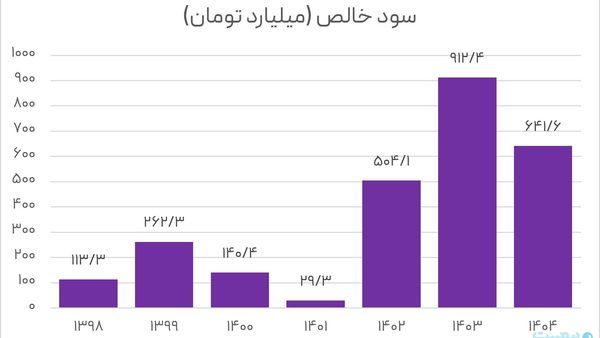
- عملکرد مالی: خروج از زیان انباشته در پایان ۱۴۰۳ و دستیابی به سود عملیاتی، اما با چالش در تأمین نقدینگی برای پروژههای زیرساختی سنگین.
آینده در دستان خریدار جدید
پرسش اساسی این است که آیا خریدار احتمالی رایتل در مزایده ۱۳۰ همتی، با یک دارایی استراتژیک روبروست یا یک پروژه بازسازی دشوار؟ با توجه به ارقام منتشر شده، رایتل اکنون دارای شبکه فعال و سودآوری محدودی است، اما از نظر مقیاس زیرساختی (تعداد دکلها و پوشش فرکانسی) فاصله بسیار زیادی با رقبای اصلی دارد. استراتژی موفق برای مالک جدید نه صرفاً اتکا به درآمدهای دادهای فعلی، بلکه نیاز به یک جهش سرمایهگذاری در حوزههای تخصصی نظیر توسعه نسل پنجم و شبکههای اختصاصی سازمانی خواهد بود تا بتواند از این سهم کوچک بازار، ارزش افزوده پایدار استخراج کند.