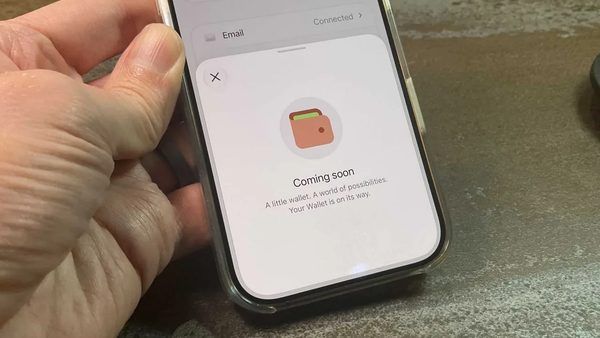
در حالی که اکوسیستم هوش مصنوعی به سمت فاز «اجرا» حرکت میکند، گزارشهای اخیر از اپلیکیشن موبایل ChatGPT حاکی از ظهور قابلیت جدیدی تحت عنوان «کیف پول دیجیتال» (Wallet) است. این تحول، نشاندهنده گذار از مدلهای صرفاً گفتوگومحور به سمت ایجنتهای کنشگر است که میتوانند فرآیندهای مالی و خرید را بهصورت مستقل مدیریت کنند.
معماری ایجنتهای خودمختار و کیف پولهای هوشمند
ایده ادغام کیف پول با یک چتبات هوش مصنوعی، صرفاً یک قابلیت ساده برای ذخیره اطلاعات کارت نیست؛ بلکه یک تغییر پارادایم در نحوه تعامل کاربر با اقتصاد دیجیتال است. همانطور که در اخبار پیرامون OpenAI مطرح شده، هدف اصلی، سپردن فرآیندهای پیچیده خرید آنلاین به ایجنتهای هوشمند است. این ایجنتها با استفاده از زیرساختهای API-محور، قادر خواهند بود با درگاههای پرداخت تعامل کرده و خرید را بدون دخالت مستقیم کاربر نهایی به اتمام برسانند.
مقایسه زیرساختها: از Muse تا چالشهای پیادهسازی OpenAI
متا پیش از این با دستیار Muse گامهای مؤثری برداشته است. زیرساخت این ابزار بر پایه سرویسهای پرداختی نظیر Stripe استوار است که با صدور کارتهای اعتباری مجازی یکبارمصرف (Virtual Disposable Cards)، امنیت تراکنشها را تضمین میکند. در مورد ChatGPT، هنوز مشخص نیست آیا OpenAI قصد دارد زیرساخت اختصاصی خود را توسعه دهد یا از پلتفرمهای واسط استفاده خواهد کرد. گمانهزنیهای زیادی پیرامون ارتباط این کیف پول با پروژه World Money متعلق به سم آلتمن وجود دارد، اما تا لحظه نگارش این گزارش در پاییز ۱۴۰۳، هیچ مستند فنی مبنی بر اتصال مستقیم این سیستمهای هویتی به پروتکلهای پرداخت ChatGPT منتشر نشده است.
ابعاد حقوقی و مخاطرات امنیت سایبری
سپردن اختیارات مالی به هوش مصنوعی، خطرات بیسابقهای را در حوزه حریم خصوصی و امنیت سایبری ایجاد میکند. گزارشهای مربوط به خطاهای هوش مصنوعی متا در اشتراکگذاری دادههای حساس، زنگ خطری برای کاربران است. برای تضمین امنیت در زیرساختهای آتی ChatGPT، اتکا به استانداردهای PCI DSS و پروتکلهای رمزنگاری انتهابهانتهای دادههای پرداخت (Tokenization) ضروری است. بدون وجود مکانیزمهای «تأیید صریح کاربر» (Human-in-the-loop)، ریسک انجام خریدهای ناخواسته یا نشت آدرسهای خصوصی در مقیاس وسیع وجود دارد.
اثرات بر کسبوکارهای دیجیتال ایران
برای فعالان حوزه اقتصاد دیجیتال و پرداخت در ایران، ورود هوش مصنوعی به این عرصه میتواند به معنای تغییر استانداردهای درگاههای پرداخت (PSP) باشد. در صورتی که ایجنتهای جهانی قابلیت خرید مستقیم را پیدا کنند، ضرورت انطباق درگاههای بومی با پروتکلهای احراز هویت ماشینمحور بیش از پیش احساس خواهد شد. همچنین، چالشهای زیرساختی اینترنت در ایران و مسئله محدودیتهای دسترسی به APIهای جهانی، موانع جدی بر سر راه بهرهمندی از این فناوریها برای کاربران داخلی ایجاد خواهد کرد.
مشخصات و ابعاد تحلیلی
- حوزه عملکرد: پرداخت اتوماتیک توسط ایجنت (Agentic Payments)
- مدل امنیتی پیشنهادی: کارتهای مجازی یکبارمصرف (Disposable Virtual Cards)
- چالش کلیدی: تعادل بین دسترسی (Convenience) و حریم خصوصی (Privacy)
- وضعیت توسعه: در مرحله پیشتولید (تأییدشده توسط منابع خبری مهر ۱۴۰۳)