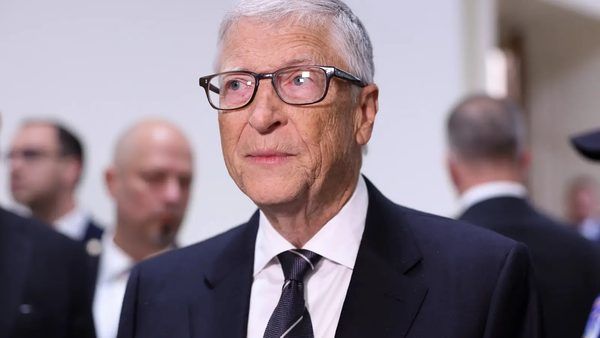
در حالی که موج چهارم انقلاب صنعتی با سرعتی بیسابقه در حال تغییر ساختار بازار کار جهانی است، پیشنهاد جسورانه بیل گیتس مبنی بر وضع «مالیات بر رباتها» بازتاب گستردهای در محافل اقتصادی ایران و جهان داشته است. این ایده که هدف آن موازنه میان کارایی هوش مصنوعی و کرامت نیروی کار انسانی است، نه تنها یک راهکار مالیاتی، بلکه تجدیدنظری بنیادین در مدلهای حکمرانی دیجیتال در عصر جایگزینی ماشین با انسان محسوب میشود.
مالیات بر رباتها؛ از شعار تا زیرساخت اقتصادی
بیل گیتس معتقد است که مالیات بر حقوق (FICA) نباید تنها محدود به کدهای ژنتیکی انسان باشد، بلکه باید به «واحدهای کاری» هوشمند نیز تسری یابد. در اقتصاد ایران، جایی که گذار به سمت اقتصاد دیجیتال به عنوان یکی از ستونهای برنامه هفتم توسعه مطرح است، بررسی چنین الگوهایی برای رگولاتورها حیاتی است. منطق گیتس بر این استوار است که وقتی شرکتی یک کارگر انسانی را با یک واحد خودکار یا رباتیک جایگزین میکند، هزینههای تامین اجتماعی دولت که پیشتر از طریق مالیات بر درآمد آن کارگر تأمین میشد، دچار کسری میگردد. این مالیات نه تنها نقش بازدارنده برای سرعتِ افسارگسیخته جایگزینی انسان ندارد، بلکه منبعی پایدار برای بازآموزی و ارتقای مهارتهای نیروی کار (Reskilling) فراهم میکند.
هوش مصنوعی و لرزش در بازار کار ایران
در اکوسیستم استارتاپی و صنعتی ایران، استفاده از ابزارهای هوش مصنوعی (AI) و سیستمهای خودکار در بخشهایی نظیر لجستیک، خطوط تولید و حتی خدمات مشتریان در حال افزایش است. اگرچه این فناوریها بهرهوری را افزایش میدهند، اما نگرانیها درباره «بیکاری تکنولوژیک» جدی است. طبق تحلیلهای کارشناسان در زومیت، گذار به این ساختار مالیاتی نیازمند بازتعریف حقوقی «کارگر» است. آیا یک مدل زبانی بزرگ یا یک بازوی رباتیک، مشمول تعریف قانونی «مؤدی مالیاتی» میشود؟ این پرسش حقوقی، چالش بعدی رگولاتوری ایران در حوزه فناوری اطلاعات خواهد بود.
نقش رگولاتوری در حفظ تعادل اجتماعی
یکی از نکات کلیدی در استدلال گیتس این است که جامعه نباید صرفاً به دلیل ارزانتر بودن رباتها، بدون قید و شرط تسلیم تغییرات شود. این رویکرد در برابر «سرمایهداری نظارتی» قرار میگیرد. در ایران، وزارت ارتباطات و معاونت علمی ریاست جمهوری به عنوان متولیان توسعه زیرساختهای فناوری، باید بستهای سیاستی تدوین کنند که در آن رشد فناوری منجر به حذف گسترده طبقه متوسط شاغل نشود. وضع مالیات بر کارکرد ماشینها میتواند به عنوان یک ابزار تنظیمی (Regulatory Sandbox) برای هدایت سرمایهگذاریها به سمت فناوریهای «تکمیلکننده» (Complementary AI) به جای فناوریهای «جایگزینکننده» عمل کند.
مشخصات و الزامات راهبردی
- هدف اصلی: جبران کسری بودجه تامین اجتماعی ناشی از کاهش نیروی کار انسانی.
- مکانیسم اجرا: اعمال مالیات مشابه FICA بر هزینههای عملیاتیِ ماشینهای جایگزینکننده انسان.
- پیامد مثبت: تامین بودجه برای برنامههای بازآموزی نیروی کار در مواجهه با اتوماسیون.
- چالش اجرایی: دشواری در محاسبه دقیق ارزش افزوده تولید شده توسط هوش مصنوعی در برابر نیروی کار انسانی.
نتیجهگیری
پیشنهاد بیل گیتس زنگ خطری برای سیاستگذاران است تا از همین امروز به فکر مدلهای مالیاتی پسا-اتوماسیون باشند. برای ایران، این موضوع فراتر از یک بحث مالیاتی است؛ بلکه یک ضرورت برای حفظ ثبات اجتماعی در حین مدرنسازی صنایع است. هوش مصنوعی باید ابزاری برای توانمندسازی باشد، نه عاملی برای حذف گسترده عامل انسانی در چرخههای تولید و خدمات.