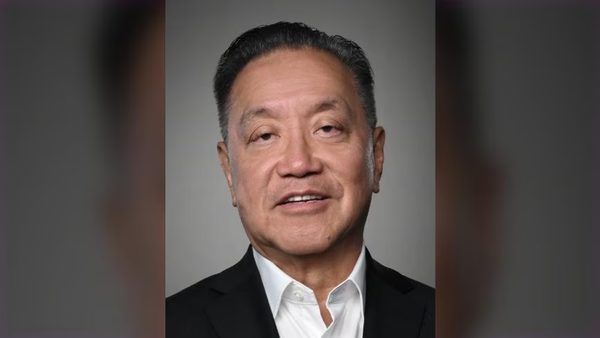
در حالی که تب توسعه مدلهای زبانی بزرگ و زیرساختهای محاسباتی به اوج خود رسیده است، هاک تان، مدیرعامل شرکت برودکام (Broadcom)، در اظهاراتی جسورانه و صریح در کنفرانس «DBS Asia Future Forward» در سنگاپور که در پاییز ۱۴۰۳ برگزار شد، بسیاری از سرمایهگذاران حوزه هوش مصنوعی را به قماربازان قمارخانهها تشبیه کرد که بدون درک ماهیت دارایی خود، تنها به دنبال سودهای سریع هستند.
پارادایم قمار در بازار هوش مصنوعی
هاک تان معتقد است که بخش بزرگی از سرمایهگذاران حوزه هوش مصنوعی درک عمیقی از آنچه بر روی آن شرطبندی میکنند، ندارند. به گفته او، تعیین انتظارات بسیار افراطی برای بازدهی سریع، این بازار را به فضایی مشابه کازینو تبدیل کرده است. این تحلیلگر ارشد حوزه نیمههادیها معتقد است بسیاری از شرکتهای بزرگ در حال هدر دادن منابع مالی کلان خود برای آزمایشهایی هستند که هنوز هیچ بازگشت سرمایهای ندارند. او این وضعیت را به کودکی در شهربازی تشبیه کرد که در عرض ده دقیقه مقدار زیادی پول خرج میکند، اما هیچ مهارت یا دستاورد مفیدی کسب نمیکند.
سرمایه؛ گلوگاه اصلی در برابر تراشهها و انرژی
یکی از نکات کلیدی مطرح شده در این نشست، تغییر تمرکز از محدودیتهای سختافزاری به سمت محدودیتهای مالی بود. اگرچه در سالهای اخیر کمبود تراشههای پردازشی (GPU) و زیرساختهای انرژی به عنوان بزرگترین موانع توسعه هوش مصنوعی مطرح میشد، اما هاک تان و لیپ-بو تان (مدیرعامل پیشین و عضو هیئت مدیره اینتل) معتقدند در بلندمدت، «سرمایه» و «هزینه تأمین سرمایه» به بزرگترین چالشهای این صنعت تبدیل خواهند شد. در حالی که تقاضا برای زیرساختهای محاسباتی تا سال ۲۰۲۹ یا ۲۰۳۰ از عرضه پیشی خواهد گرفت، تأمین بودجه لازم برای حفظ این نرخ رشد، فشار مضاعفی بر شرکتهای توسعهدهنده مدلهای پیشرو وارد خواهد کرد.
تحلیل وضعیت سودآوری مدلهای زبانی
در رابطه با درآمد سالانه ۵۰ میلیارد دلاری OpenAI، تان این رقم را برای یک استارتاپ نوپا «بد» نمیداند، اما تأکید میکند که این عدد نباید با سود خالص اشتباه گرفته شود. هزینههای هنگفت آموزش (Training) مدلها، همچنان بلعنده منابع مالی شرکتها است. این دیدگاه نشان میدهد که مدلهای کسبوکار فعلی در حوزه هوش مصنوعی، هنوز با چالشهای ساختاری در تبدیل هزینههای عملیاتی (OpEx) به سود عملیاتی (Operating Profit) مواجه هستند.
مشخصات و تحلیل وضعیت بازار هوش مصنوعی
- محدودیت اصلی توسعه: سرمایه و هزینه تأمین مالی (بجای تراشه یا انرژی).
- چشمانداز عرضه سختافزار: تداوم تقاضای مازاد تا سال ۲۰۲۹-۲۰۳۰.
- پیشبینی رفع کمبود ویفرها: انتظار میرود تا سال ۲۰۲۸ یا ۲۰۲۹ به تعادل برسد.
- بازیگران بازار چین: ظهور مدلهایی نظیر DeepSeek و GLM با هزینههای توکن پایینتر.
- استراتژی برودکام: تأمین مالی ۶۰ میلیارد دلاری برای کمک به مشتریان جهت خرید تراشهها و زیرساختهای هوش مصنوعی.
آینده زیرساخت در برابر توسعهدهندگان مدل
هاک تان معتقد است ارزش واقعی آینده هوش مصنوعی در اختیار توسعهدهندگان مدلهای پیشرو (Frontier Model Builders) خواهد بود، نه لزوماً در شرکتهای تامینکننده ابزارهای سختافزاری. با این حال، رقابت شدیدی بر سر منابع مالی بین شرکتهای زیرساختی و توسعهدهندگان مدلهای هوش مصنوعی در جریان است. نکته حائز اهمیت دیگر، ورود رقبای چینی با استراتژی کاهش هزینههای استنتاج (Inference) است که میتواند معادلات بازار را تغییر دهد. در نهایت، تداوم این سرمایهگذاریها مستلزم مشاهده بازگشت سرمایه واقعی در ترازنامههای مالی شرکتها در سالهای پیش رو است.