صنعت زیرساخت دیجیتال جهان در حال تجربه یک پارادوکس بزرگ است؛ در حالی که عطش بازار برای پردازش هوش مصنوعی (AI) به اوج رسیده، مدلهای تامین مالی پروژههای کلان دیتاسنتر با سد بزرگ «هزینههای استقراض» و «شکاف درآمدی» مواجه شدهاند. پیشبینیهای نهادهای مالی در پاییز ۱۴۰۴ نشان میدهد که مسیر توسعه زیرساختهای محاسباتی به سمت یک حباب بدهی حرکت میکند که میتواند پایداری غولهای فناوری را در سالهای آتی تهدید کند.
مهندسی مالی در لبه پرتگاه: تحلیل جریان نقدینگی و نرخ بهره
توسعه زیرساختهای هوش مصنوعی نیازمند مقیاسپذیری عظیم در بخش سختافزار، سرورها و تامین انرژی است. گزارشهای منتشر شده نشان میدهد که برای رسیدن به اهداف سال ۲۰۳۰، بیش از ۴.۱ تریلیون دلار از ۵.۵ تریلیون دلار سرمایهگذاری مورد نیاز، باید از طریق بدهی تامین شود. افزایش بیسابقه بازده اوراق خزانهداری آمریکا که در سالهای اخیر از مرز ۵ درصد عبور کرده، مستقیماً هزینههای تامین مالی برای شرکتهای تکنولوژی را جهش داده است. این یعنی شرکتها برای ساخت یک دیتاسنتر مدرن، باید وامهایی با نرخ بهره بسیار بالاتر از گذشته دریافت کنند که خود باعث تضعیف ترازنامههای مالی شرکتهایی نظیر اوراکل با رتبه اعتباری BBB شده است.
شکاف میان مخارج سرمایهای (CapEx) و درآمدهای عملیاتی
یکی از بزرگترین چالشهای فعلی، ناترازی شدید بین هزینههای مقیاسپذیری و بازگشت سرمایه است. در حالی که مخارج مقیاسپذیرهای بزرگ (Hyperscalers) در سال ۲۰۲۶ حدود ۶۵۰ میلیارد دلار برآورد شده، درآمدهای حاصل از هوش مصنوعی در شرکتهای پیشرو مانند مایکروسافت (حدود ۳۷ میلیارد دلار) و بخش ابری آمازون (۱۵ میلیارد دلار) هنوز فاصله معناداری با هزینههای ساخت و نگهداری دارند. این واقعیت نشان میدهد که مدل کسبوکار هوش مصنوعی هنوز در فاز «سوخترسانی» است و به مرحله «تولید سود خالص متناسب با ریسک» نرسیده است.
نقش صندوقهای اعتباری خصوصی و خطر قفل شدن سرمایه
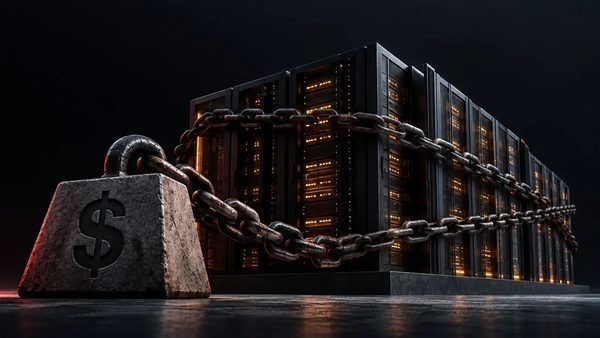
صندوقهای اعتباری خصوصی به عنوان تامینکنندگان اصلی نقدینگی، اکنون محدودیتهای سختگیرانهای برای برداشت سرمایه وضع کردهاند. به عنوان مثال، در اوایل سال ۲۰۲۶ شرکتهای بزرگی مانند بلکراک (BlackRock) و مورگان استنلی مجبور شدند محدودیتهایی را برای بازخرید سهام اعمال کنند تا ثبات ساختار سرمایه حفظ شود. این یعنی نقدینگی در صنعت فناوری بیش از هر زمان دیگری «حبس شده» و هرگونه کندی در رشد درآمدها میتواند به یک بحران نقدینگی عمومی در زیرساختهای محاسباتی منجر شود.
شاخصهای کلیدی اقتصاد هوش مصنوعی تا ۲۰۳۰
- حجم کل سرمایهگذاری مورد نیاز: ۵.۵ تریلیون دلار
- سهم بدهی از کل سرمایهگذاری: ۴.۱ تریلیون دلار
- پیشبینی سهم اوپنایآی (OpenAI) در درآمد اوراکل: ۳۳ درصد تا ۲۰۲۸
- وضعیت اعتباری اوراکل: رتبه BBB با چشمانداز منفی
- چالش عملیاتی: محدودیت برداشت ۵ درصدی در صندوقهای اعتباری خصوصی
نتیجهگیری برای بازار ایران
برای بازیگران حوزه اقتصاد دیجیتال در ایران، این تحول جهانی یک درس بزرگ دارد: وابستگی صرف به مدلهای تامین مالی گرانقیمت برای توسعه زیرساختهای دیتاسنتر میتواند در میانمدت منجر به ورشکستگی فنی شود. تمرکز بر بهرهوری در لایه پردازش و بهینهسازی مصرف انرژی در مراکز داده، تنها راهکار عبور از این بحران مالی جهانی برای حفظ رقابتپذیری در اکوسیستم فناوری است.