

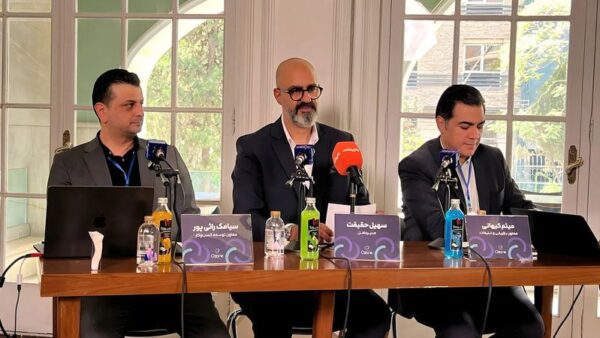
رونمایی از «اوزون کارت» توسط پلتفرم اوزون، نقطه عطفی در معماری پرداختهای دیجیتال در ایران محسوب میشود که با تلفیق منابع مالی پراکنده، اعتبارات بانکی و بستههای وفاداری، الگوی جدیدی از «توان خرید ترکیبی» را به شبکه بانکی کشور معرفی کرده است.
معماری زیرساختی اوزون کارت و اتصال به شبکه شتاب
از منظر فنی، اوزون کارت صرفاً یک کارت بانکی متعارف نیست، بلکه یک «لایه تجمیعکننده» (Aggregation Layer) است که بر روی شبکه شتاب سوار شده است. این زیرساخت به کاربران اجازه میدهد تا داراییهای دیجیتال خود شامل کیف پولهای اعتباری، ووچرهای تخفیف و بازگشت وجه (Cashback) را در لحظه تراکنش مدیریت کنند. برخلاف کیف پولهای سنتی که در محیطهای بسته عمل میکنند، اوزون با بهرهگیری از زیرساختهای API-based، امکان بهرهبرداری از موجودیهای غیرنقدی را در تمامی پایانههای فروش (POS) متصل به شتاب فراهم کرده است.
ایجنت هوشمند و بهینهسازی فرآیند پرداخت
یکی از قابلیتهای متمایز این پروژه، استفاده از یک ایجنت هوش مصنوعی برای مدیریت تراکنشهای ترکیبی است. در لحظه پرداخت، سیستم در کسری از ثانیه موجودیهای مختلف کاربر را تحلیل کرده و بهینهترین ترکیب برای تسویه مبلغ خرید را پیشنهاد میدهد. این رویکرد باعث کاهش اصطکاک مالی (Financial Friction) برای کاربر میشود، چرا که نیاز به تبدیل داراییهای دیجیتال به پول نقد پیش از خرید را از بین میبرد. همچنین اتصال این پلتفرم به بیش از ۳۲ سرویسدهنده مالی نشاندهنده یکپارچگی عمیق در لایه زیرساخت کسبوکار (B2B) است.
توسعه مدل O2O و دادهکاوی در اکوسیستم گلرنگ
توسعه استراتژی «آنلاین به آفلاین» (O2O) توسط اوزون، امکان یکپارچهسازی تجربه خرید مشتری را در بسترهای مختلف فراهم آورده است. با تکیه بر زیرساخت MarTech، تحلیل دادههای رفتاری خرید مشتریان در اکوسیستم بزرگی همچون گروه صنعتی گلرنگ (شامل اکالا و تپسی)، به اوزون این امکان را میدهد که پروفایلهای اعتباری دقیقتری برای کاربران ایجاد کند. این تحلیل داده نه تنها برای وفاداری مشتریان، بلکه به عنوان زیربنایی برای اعتبارسنجی مدرن در ارائه تسهیلات بانکی و اعتباری عمل میکند.
مشخصات فنی و تحلیل زیرساختی
- زیرساخت شبکه: متصل به شبکه شتاب و پایانههای فروش حضوری و آنلاین.
- مدل عملیاتی: استفاده از AI Agent جهت بهینهسازی ترکیبی (Hybrid Settlement).
- قابلیتهای کلیدی: اتصال به ۳۲ پلتفرم خدمات مالی، مدیریت یکپارچه ووچر، اعتبار و موجودی نقدی.
- توسعه استراتژیک: استفاده از دادههای رفتاری برای Personalized Marketing و اعتبارسنجی (Scoring).
- کاربرد خاص: نخستین تجربه اتصال کیف پول سوخت به دستگاههای پمپبنزین (کارت نارنجی).
چالشهای رگولاتوری و چشمانداز بازار
اگرچه اوزون ادعای بیطرفی در میان اعتباردهندگان دارد، اما توسعه این پلتفرم در لایه واسط (Middleware) میان بانکها و مشتریان، حساسیتهای رگولاتوری ویژهای را به همراه دارد. موفقیت نهایی این مدل در گرو توانایی آن برای تبدیل شدن به یک «هاب مالی» است که بتواند بدون ایجاد انحصار، مدلهای بانکی را به سمت خدمات شخصیسازی شده هدایت کند. در صورتی که این پلتفرم بتواند سهم خود را از تراکنشهای اکوسیستم تپسی و افق کوروش به سهم قابل توجهی از بازار تبدیل کند، میتواند استانداردهای جدیدی را در صنعت پرداخت دیجیتال ایران (Fintech) تدوین نماید.
