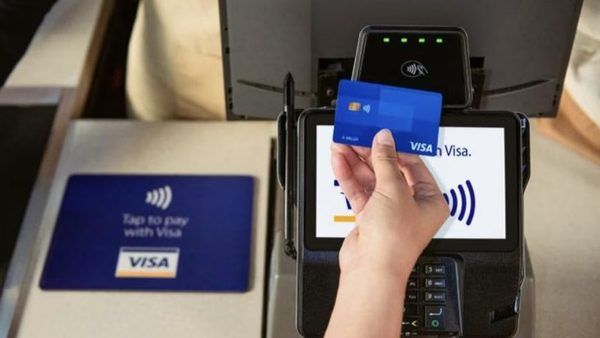
غول دنیای پرداختهای الکترونیک، ویزا (Visa)، پس از سالها انتظار و رایزنیهای دیپلماتیک، چراغ سبز اولیه بانک مرکزی چین (PBOC) را برای آمادهسازی زیرساختهای لازم جهت ورود به بازار تسویه کارتهای بانکی داخلی دریافت کرد. این رخداد که در پاییز ۱۴۰۳ (۲۰۲۴ میلادی) به وقوع پیوست، نشاندهنده تغییر جهت سیاستهای نظارتی چین در قبال مؤسسات مالی خارجی است.
معماری عملیاتی و روند تأییدیهها
بر اساس بیانیه رسمی شرکت Visa، مجوز دریافتی تحت عنوان «درخواست آمادهسازی» صادر شده است. این به معنای آن است که ویزا هنوز مجوز نهایی برای پردازش تراکنشهای داخلی در شبکه بانکی چین را ندارد و باید مراحل تطبیق با استانداردهای سختگیرانه PBOC را طی کند. تاکنون، ویزا در چین عمدتاً از طریق مدل کارتهای «دو-برند» (Dual-branded) با همکاری بانکهای محلی فعالیت میکرد؛ به طوری که تراکنشهای داخلی توسط شبکه داخلی UnionPay پردازش شده و ویزا تنها مسئولیت پرداختهای بینالمللی را بر عهده داشت.
جایگاه ویزا در میان رقبا
رقبای اصلی ویزا یعنی American Express و Mastercard، پیش از این مسیر دریافت مجوز را طی کردهاند. شرکت American Express در سال ۲۰۱۸ میلادی تأییدیه اولیه و در ژوئن ۲۰۲۰ موفق به دریافت لایسنس عملیاتی شد. همچنین سرمایهگذاری مشترک مسترکارت نیز در فوریه ۲۰۲۰ وارد مرحله آمادهسازی شد و از سال ۲۰۲۴ پردازش پرداختهای داخلی را آغاز کرد. این تأخیر برای ویزا، به دلیل رویکرد محافظهکارانه چین در بخش مالی و اولویتدهی به بازیگران داخلی بوده است.
ابعاد سیاسی و تأثیر بر اکوسیستم پرداخت
- نهاد صادرکننده مجوز: بانک مرکزی چین (PBOC)
- مرحله کنونی: آمادهسازی زیرساخت فنی و قانونی
- رقیب اصلی محلی: شبکه UnionPay
- چالش اصلی: تسلط اپلیکیشنهای پرداخت موبایلی نظیر WeChat Pay و Alipay
تحلیلگران اقتصادی معتقدند این تصمیم، بخشی از دیپلماسی اقتصادی پیش از اجلاس رهبران APEC است. علاوه بر این، در حوزههای فراتر از امور مالی، همکاریهای تکنولوژیک میان دو کشور در حال گسترش است. به عنوان مثال، توافق بر سر ایجاد «کانال حوادث هوش مصنوعی» و جلوگیری از سوءاستفاده از AI، نشاندهنده تلاشی برای بهبود روابط استراتژیک است. در همین راستا، ویزا نیز با همکاری Mastercard و Ant International بر روی استانداردهای احراز هویت (ID Checks) متمرکز شده است تا بتواند در دنیای مبتنی بر کیفپولهای دیجیتال چین، جایگاه خود را بازیابی کند.
چشمانداز آینده
اگرچه ویزا هنوز جدول زمانی مشخصی برای آغاز عملیات داخلی ارائه نکرده است، اما این ورود به بازار چین میتواند استانداردهای تسویه و نقدینگی بینالمللی را در این کشور ارتقا دهد. با توجه به سلطه مطلق پلتفرمهای پرداخت موبایلی مبتنی بر QR Code در چین، چالش اصلی ویزا تغییر عادات مصرفکننده و ادغام راهکارهای سختافزاری و نرمافزاری خود در این اکوسیستمِ موبایلمحور خواهد بود.