

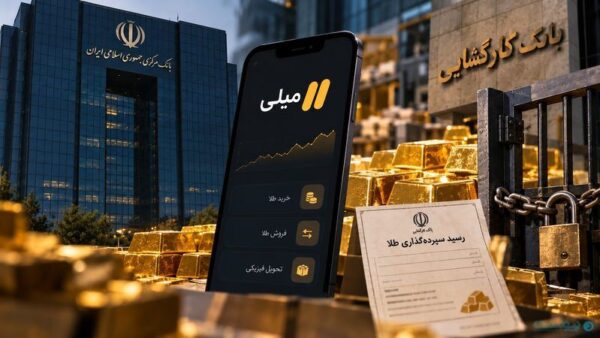
در بحبوحه نوسانات بازار داراییهای دیجیتال و طلا، چالش اخیر پلتفرم «میلی» در تأمین نقدینگی و دسترسی به ذخایر فیزیکی طلا، بار دیگر مسائل مربوط به شفافیت در زیرساختهای مالی دیجیتال ایران را به صدر اخبار حوزه اقتصاد دیجیتال کشانده است. این مناقشه که در شهریور ۱۴۰۵ به اوج خود رسید، نه تنها اعتماد کاربران را به سازوکارهای نگهداری دارایی در پلتفرمهای واسط به چالش کشیده، بلکه پرسشهای بنیادینی را پیرامون نحوه تعامل نهادهای رگولاتوری بانکی با مدلهای نوین کسبوکار طلا در بستر اینترنت مطرح کرده است.
گسست در مدل عملیاتی: واقعیتهای انبارداری فیزیکی در عصر دیجیتال
پلتفرم میلی بر پایه مدلی بنا شده که در آن کاربران به جای خرید مستقیم، سهمی از طلای فیزیکی موجود در خزانههای بانکی را خریداری میکنند. طبق ادعای این شرکت، معادل ۹۶۵ کیلوگرم طلا به عنوان پشتوانه دارایی کاربران در خزانههای امن نگهداری میشود. با این حال، بروز تاخیر در تسویه حساب کاربران، پرده از شکافی میان «مالکیت اسنادی» و «دسترسی عملیاتی» برداشت. چالش اصلی در اینجا نه در الگوریتمهای نرمافزاری، بلکه در زنجیره تأمین فیزیکی و تداخل عملکردی میان پلتفرم و بانکهای عامل (نظیر بانک کارگشایی) نهفته است.
ابهام در پاسخگویی بانکی و استعلامات عمومی
یکی از نقاط تاریک این پرونده، تناقض در اظهارات بانک کارگشایی و میلی است. در حالی که میلی با ارائه رسیدهای سپردهگذاری از وجود طلا در خزانهها خبر میدهد، گزارشهای کاربران حاکی از آن است که بانک مذکور وجود چنین اماناتی را در پاسخ به استعلامات فردی رد کرده است. این وضعیت، بحران اعتماد در نظام داراییهای دیجیتال مبتنی بر پشتوانه فیزیکی را تشدید میکند. اگرچه میلی به طور رسمی اعلام کرده است که هیچ شکایتی علیه بانک مرکزی تنظیم نکرده، اما سکوت یا پاسخهای غیرشفاف نهادهای متولی، ریسک «قفلشدگی دارایی» را برای کاربران حقیقی افزایش داده است.
رگولاتوری و چالشهای حقوقی پرداخت
علاوه بر چالش موجودی طلا، محدودیتهای اعمالشده بر درگاههای پرداخت اینترنتی، روند تسویه ریالی را نیز مختل کرده است. از نگاه فنی، کسبوکارهای دیجیتال در ایران همواره با دو سد بزرگ روبرو هستند: نخست، وابستگی شدید به درگاههای پرداخت تحت نظارت شاپرک که هرگونه رفتار مشکوک در تراکنشها میتواند منجر به مسدودسازی آنی آنها شود؛ و دوم، عدم وجود چارچوب حقوقی مدون برای داراییهای دیجیتالِ پشتوانهدار (Asset-Backed Digital Assets). بدون یک پروتکل حقوقی شفاف که روابط میان صرافی طلا، بانک نگهدارنده (Custodian) و نهاد رگولاتور را تعریف کند، این دست پلتفرمها همواره در معرض خطرات سیستمیک قرار خواهند داشت.
مؤلفههای فنی و ابعاد عملیاتی
- حجم پشتوانه مورد ادعا: ۹۶۵ کیلوگرم طلای فیزیکی.
- بازه زمانی تسویه ریالی: بیش از ۷ هزار میلیارد تومان در ۳۰ روز.
- تحویل فیزیکی محقق شده: بیش از ۳۶ کیلوگرم طلا.
- نهادهای درگیر: پلیس امنیت اقتصادی فراجا، بانک کارگشایی، بانک مرکزی.
- ریسک کلیدی: عدم تطابق دسترسی به خزانههای بانکی با تعهدات دیجیتال ثبت شده در سامانه میلی.
نتیجهگیری؛ نیاز به بازنگری در ساختار نظارتی
پرونده میلی زنگ خطری برای تمامی کسبوکارهای فعال در حوزه اقتصاد دیجیتال طلا و فلزات گرانبهاست. ضرورت ایجاد سامانههای شفافیت لحظهای (Real-time Audit) که به صورت برخط داراییهای فیزیکی را با توکنها یا رکوردهای موجود در دیتابیس شرکتها مطابقت دهد، بیش از پیش احساس میشود. تا زمانی که اعتماد کاربران بر پایه «ادعا» استوار باشد و نه «راستیآزمایی مستقل»، خطر تکرار چنین سناریوهایی، مانع از بلوغ و توسعه زیرساختهای اقتصاد دیجیتال در ایران خواهد بود.
